Delta u opcí: co ukazuje a jak ji číst
Delta je jedno z nejpoužívanějších řeckých písmen při obchodování s opcemi. Vyjadřuje, o kolik se přibližně změní cena opce, pokud se cena podkladového aktiva změní o jednu jednotku. Pomáhá tak rychle odhadnout citlivost opční pozice na pohyb trhu.
Jak delta funguje?
Call opce
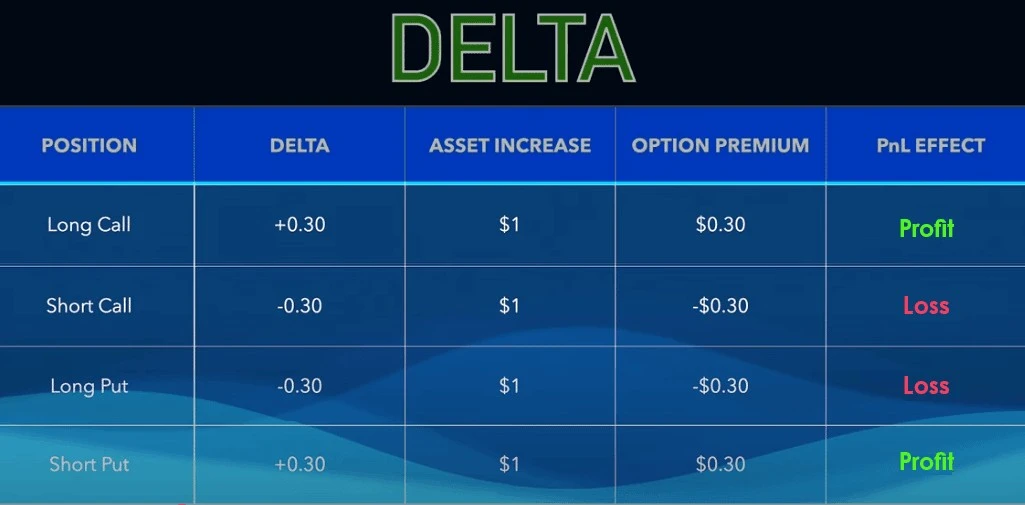
U call opce je delta kladná, protože její cena se obvykle pohybuje stejným směrem jako cena podkladového aktiva. Pokud má call opce deltu 0,60 a podklad zdraží o 1 Kč, změnu odhadneme jako 0,60 × 1 Kč = 0,60 Kč. Cena call opce tedy přibližně vzroste o 0,60 Kč. Pokud podklad naopak zlevní o 1 Kč, výpočet je 0,60 × (−1 Kč) = −0,60 Kč, takže cena call opce přibližně klesne o 0,60 Kč.
Put opce
U put opce je delta záporná, protože její cena se obvykle pohybuje opačným směrem než cena podkladového aktiva. Pokud má put opce deltu −0,40 a podklad zdraží o 1 Kč, změnu odhadneme jako −0,40 × 1 Kč = −0,40 Kč. Cena put opce tedy přibližně klesne o 0,40 Kč. Pokud podklad naopak zlevní o 1 Kč, výpočet je −0,40 × (−1 Kč) = +0,40 Kč, takže cena put opce přibližně vzroste o 0,40 Kč.
Uvedené výpočty jsou pouze orientační. Delta se průběžně mění například s cenou podkladového aktiva, dobou do expirace a volatilitou.
Delta zároveň napovídá, jak silně se opce chová podobně jako samotné podkladové aktivum. Hodnota blízká 1 nebo −1 znamená vysokou citlivost, zatímco delta blízká nule značí menší reakci na krátkodobý pohyb ceny.
Proč deltu sledovat
Investor může pomocí delty porovnávat opční pozice, odhadovat jejich cenovou reakci a řídit celkovou expozici portfolia. Je však důležité pamatovat, že delta není stálá. Mění se s cenou podkladového aktiva, dobou do expirace i volatilitou. Jde proto o užitečný orientační ukazatel, nikoli o záruku budoucího vývoje nebo zisku.